Llevar las cuentas claras dentro de una organización va mucho más allá de cuadrar las facturas del mes o vigilar el flujo de caja. En el corazón de cualquier operación, desde una planta industrial en el Valle del Cauca hasta un complejo de oficinas en Bogotá, se encuentran los bienes que hacen posible el negocio: maquinarias, flota de transporte, equipos de cómputo e inmuebles.
Sin embargo, ¿coincide lo que está registrado en los libros contables con lo que realmente existe en la bodega o en la planta? La respuesta a esta discrepancia radica en un proceso clave: la conciliación de activos fijos en Colombia, una práctica estratégica que no solo evita inconsistencias operativas, sino que protege la salud financiera y tributaria de la compañía.
¿Qué es la conciliación de activos fijos?
La conciliación de activos fijos es el proceso técnico y contable mediante el cual se compara el inventario físico real de los bienes tangibles de una empresa contra los registros que figuran en sus libros de contabilidad o en el sistema ERP.
En términos sencillos, consiste en verificar tres preguntas esenciales:
-
Existencia: ¿El activo registrado realmente está en la empresa?
-
Condición y ubicación: ¿En qué estado operativo se encuentra y en qué sede o departamento está asignado?
-
Valoración: ¿El valor en libros refleja la realidad económica del bien?
A lo largo del tiempo, las empresas sufren traslados de maquinaria, bajas por obsolescencia no reportadas, pérdidas, compras no registradas a tiempo o depreciaciones mal calculadas. Al ejecutar una conciliación de activos fijos, las compañías depuran los llamados «activos fantasma» (aquellos que siguen en libros pero ya no existen físicamente) y reconocen aquellos bienes en uso que no estaban formalmente identificados.
Conciliación contable vs. conciliación fiscal de activos fijos
Uno de los mayores dolores de cabeza para los directores financieros (CFO) y contadores en el país es la coexistencia de dos marcos normativos: las normas contables (NIIF / IFRS) y el Estatuto Tributario colombiano.
Aunque ambos mundos conviven en el día a día de la empresa, tienen propósitos y tratamientos radicalmente diferentes para los activos fijos:
| Criterio | Conciliación Contable (NIIF) | Conciliación Fiscal (Estatuto Tributario) |
| Objetivo | Reflejar la realidad económica y el valor razonable del patrimonio. | Determinar la base gravable para el pago de impuestos (como el impuesto sobre la renta). |
| Depreciación | Se calcula según la vida útil técnica real estimada del activo y su valor residual. | Rige bajo topes anuales máximos fijados por la ley tributaria colombiana (Art. 137 del E.T.). |
| Deterioro / Avalúo | Permite registrar valorizaciones o pérdidas por deterioro del valor (NIC 36 / NIC 16). | Por regla general, los mayores valores por revaluación contable no tienen efecto fiscal hasta su enajenación. |
Esta divergencia da origen al Formato 2516 (Reporte de Conciliación Fiscal), donde cada diferencia temporal o permanente debe quedar plenamente sustentada. Una adecuada conciliación evita inconsistencias ante la DIAN, mitigando sanciones por deducciones improcedentes de depreciaciones o inexactitudes patrimoniales.
¿Cómo controlar los activos fijos de una empresa en Colombia?
Implementar un control riguroso no depende de la suerte, sino de un método sistemático. Para blindar la operación, se recomienda seguir una ruta de cinco pasos esenciales:
-
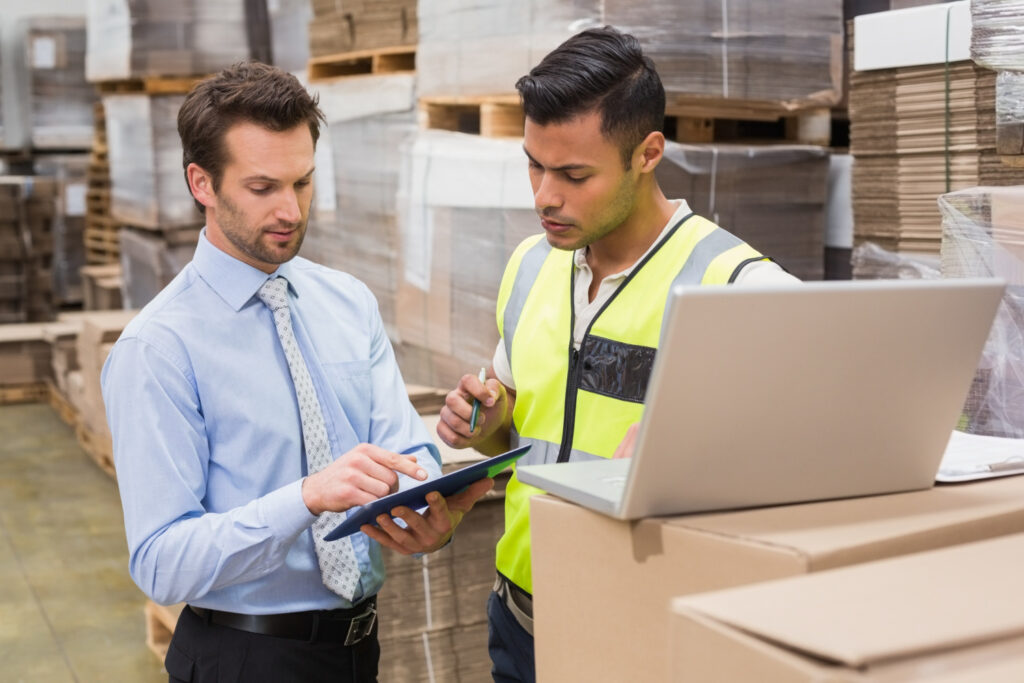
Levantamiento físico exhaustivo: Realizar un barrido integral en todas las sedes, bodegas y plantas para registrar cada elemento existente.
-
Plaqueteo y codificación estándar: Etiquetar los bienes mediante placas de código de barras, códigos QR o chips RFID, asignando un identificador único por activo.
-
Cruce de información (Mapeo 1 a 1): Contrastar la base física levantada frente a la base contable histórica para identificar faltantes, sobrantes y bienes sin placa.
-
Actualización de políticas internas: Definir umbrales claros de capitalización (por ejemplo, definir montos mínimos en UVT para registrar un bien como activo fijo en lugar de gasto) y protocolos formales de traslados y bajas.
-
Auditorías periódicas: Establecer calendarios de muestreo cíclico para no esperar al cierre de año para corregir desviaciones.
¿Cuándo se necesita un avalúo para conciliar activos fijos?
Si bien el inventario físico confirma que el activo está presente, la contabilidad exige saber cuánto vale hoy. Es en este punto donde el avalúo técnico y comercial se convierte en la pieza angular de la conciliación.
Se requiere un avalúo corporativo principalmente en los siguientes escenarios:
-
Adopción o actualización de políticas NIIF: Cuando se elige el modelo de revaluación bajo la NIC 16 (Propiedades, Planta y Equipo) para reflejar el valor razonable de inmuebles, líneas de producción o maquinaria pesada.
-
Pruebas de deterioro de valor (NIC 36): Para determinar el importe recuperable de una unidad generadora de efectivo (UGE) o activo individual cuando existen indicios de desgaste tecnológico, cambios de mercado o caída operativa.
-
Procesos de fusión, adquisición o escisión (M&A): Para fijar el valor real de los activos tangibles en negociaciones de compraventa corporativa.
-
Optimización de pólizas de seguro: Para asegurar los bienes bajo su valor asegurable o valor de reposición a nuevo, evitando el infraseguro (que pagaría menos en un siniestro) o el sobreseguro (que encarece innecesariamente las primas).
-
Depuración de saldos por discrepancias históricas: Cuando hay activos en uso cuyo costo histórico en libros se perdió o quedó en cero por depreciación acelerada, requiriendo un valor técnico de tasación.
En Colombia, contar con un informe pericial emitido por profesionales con Registro Abierto de Avaluadores (RAA) y estándares internacionales (IVSC), como los que desarrolla Tinsa by Accumin Colombia, brinda el respaldo probatorio que exigen tanto las firmas de revisoría fiscal y auditoría externa como los entes de control regulatorio.
¿Tu empresa necesita depurar sus libros contables, verificar sus plantas o certificar el valor real de sus instalaciones? En Tinsa by Accumin Colombia combinamos tecnología de inventario, metodología técnica rigurosa y cobertura nacional para transformar la conciliación de activos fijos en una verdadera ventaja estratégica. Contáctanos hoy y optimiza la gestión de tu patrimonio corporativo.