En el marco contable de las Normas Internacionales de Información Financiera (NIIF), la administración y reflejo en estados financieros de los activos inmuebles requiere un análisis riguroso. Para empresas, fondos de inversión y propietarios corporativos, la NIC 40: valoración de propiedades de inversión bajo NIIF constituye el estándar técnico fundamental para determinar el valor real de estos activos y reportar con precisión la salud financiera de una organización.
Comprender sus alcance, modelos de medición y dinámicas de aplicación en Colombia resulta imprescindible para mantener la transparencia ante entes de control, inversionistas y auditores.
¿Qué son las propiedades de inversión según la NIC 40?
La Norma Internacional de Contabilidad 40 (NIC 40) define a las propiedades de inversión como aquellos bienes inmuebles (terrenos, edificios o partes de un edificio) mantenidos por el dueño o por el arrendatario bajo un arrendamiento financiero para:
- Obtener rentas a través de su alquiler.
- Lograr la plusvalía del activo mediante el incremento de su valor en el tiempo.
- Una combinación de ambos fines.
La diferencia clave entre una propiedad de inversión y otros activos reside en los flujos de efectivo que genera. A diferencia de los inmuebles de uso propio (como las sedes administrativas o plantas de producción), las propiedades de inversión generan flujos de caja de manera independiente a las demás actividades operativas de la entidad.
Alcance de la NIC 40: qué activos aplican y cuáles no
Para aplicar de forma correcta la norma, es fundamental diferenciar el destino económico de cada bien inmueble dentro del portafolio.
Activos que sí aplican bajo la NIC 40
- Terrenos mantenidos para obtener plusvalía a largo plazo y no para venta a corto plazo en el curso ordinario del negocio.
- Edificios alquilados a terceros bajo uno o más contratos de arrendamiento operativo.
- Inmuebles desocupados que se tienen para ser arrendados en el futuro.
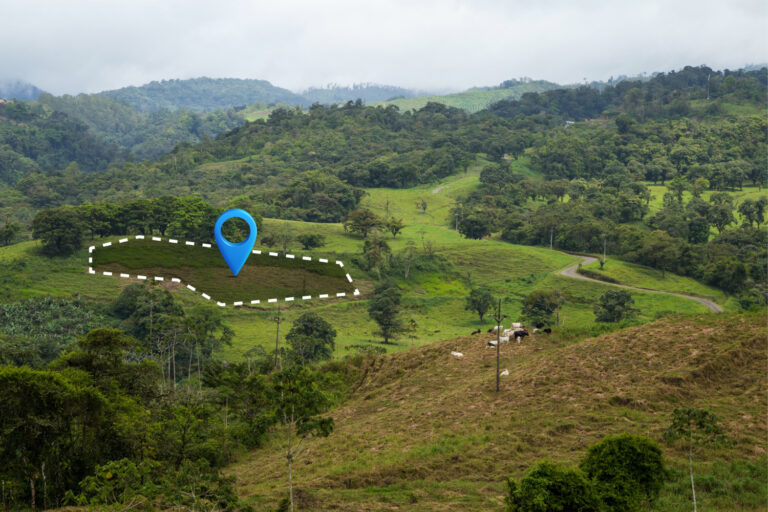
- Inmuebles en construcción o desarrollo destinados a ser utilizados como propiedades de inversión.
Activos excluidos de la NIC 40
- Propiedades ocupadas por el dueño: Incluye inmuebles utilizados en la producción, suministro de bienes o servicios, o para fines administrativos (cubiertos por la NIC 16: Propiedades, Planta y Equipo).
- Propiedades mantenidas para la venta: Inmuebles adquiridos o construidos con el fin específico de comercializarse en el curso ordinario del negocio, como las viviendas desarrolladas por una constructora (cubiertos por la NIC 2: Inventarios).
- Derechos sobre recursos minerales: Licencias y reservas de mineral o gas natural, los cuales siguen normativas específicas del sector.
Modelo del valor razonable vs. modelo del costo en la NIC 40
La NIC 40 permite a las empresas elegir entre dos políticas contables para la medición posterior a la adquisición inicial de una propiedad de inversión. La política elegida debe aplicarse a todas las propiedades de inversión de la entidad, salvo excepciones justificadas.
| Criterio | Modelo del Valor Razonable | Modelo del Costo |
| Definición | El activo se mide a su valor razonable en la fecha de cierre de cada ejercicio. | El activo se mantiene a su costo de adquisición menos la depreciación acumulada y el deterioro. |
| Impacto en Ganancias y Pérdidas | Los cambios en el valor razonable se reconocen directamente en el estado de resultados del periodo en que surgen. | La depreciación periódica y las pérdidas por deterioro afectan el estado de resultados. |
| Depreciación | No se deprecia el inmueble mientras se mantenga en este modelo. | Sí se deprecia sistemáticamente a lo largo de su vida útil. |
| Revelación en Notas | Se revela el valor razonable obtenido mediante valoración o avalúo técnico. | Obliga a revelar en notas el valor razonable del inmueble, aunque contablemente esté al costo. |
Nota: Aunque una entidad elija el modelo del costo, la NIC 40 exige determinar y revelar el valor razonable de la propiedad de inversión en las notas a los estados financieros, lo que hace indispensable contar con valoraciones independientes periódicas.
¿Cómo se valora una propiedad de inversión en Colombia?
En Colombia, la adopción de los Marcos Técnicos Normativos Contables (Ley 1314 de 2009 y sus decretos reglamentarios) requiere que la estimación del valor razonable bajo la NIC 40: valoración de propiedades de inversión bajo NIIF se realice bajo estándares metodológicos estrictos, alineados con la NIIF 13 (Medición del Valor Razonable) y las directrices de la IVSC (International Valuation Standards Council).
El proceso de valoración en el contexto colombiano involucra los siguientes aspectos clave:
- Máximo y Mejor Uso: Para determinar el valor razonable, el valuador debe considerar el uso del activo que sea físicamente posible, legalmente permitido y financieramente factible, maximizando el valor del inmueble.
- Métodos de Valoración Aceptados:
- Enfoque de Mercado: Comparación directa con transacciones recientes de inmuebles similares en la misma zona o mercado relevante.
- Enfoque de Ingresos: Capitalización de rentas o Flujo de Caja Descontado (FCD), evaluando los ingresos netos por arrendamiento previstos a lo largo de la vida del activo.
- Enfoque del Costo: Utilizado como soporte en casos donde el mercado sea ilíquido o la propiedad posea características altamente especializadas.
- Independencia Profesional y Certificación: Para garantizar el cumplimiento ante la Superintendencia de Sociedades y los auditores externos, la valoración debe ser realizada por profesionales o firmas avaladoras con registro abierto de evaluadores (RAE) y certificación conforme a la Ley 1673 de 2013 en Colombia.
Un avalúo técnico sólido bajo NIIF no solo garantiza el cumplimiento contable, sino que ofrece una visión clara del valor patrimonial real de los activos inmobiliarios para la toma de decisiones estratégicas.
¿Necesitas respaldar el valor de tus propiedades de inversión bajo estándares NIIF? En Tinsa by Accumin Colombia contamos con un equipo especializado en avalúos técnicos y valoraciones corporativas alineadas con la normativa internacional. Contacta a nuestros expertos hoy mismo y asegura la precisión de tus estados financieros.